Nike Sale del S&P 100 Después de 18 Años: La Caída de un Ícono, en Números
Nike Sale del S&P 100 Después de 18 Años: La Caída de un Ícono, en Números
Después de casi 18 años formando parte del S&P 100 — el índice que agrupa a las 100 empresas más grandes y establecidas de Estados Unidos — Nike quedó fuera, efectivo antes de la apertura del mercado del 21 de septiembre de 2026. La compañía mantiene su lugar en el S&P 500 (el índice más amplio), pero pierde su asiento entre las gigantes de primera línea que ocupaba desde diciembre de 2008.
Nike no salió sola. Honeywell Aerospace, Simon Property Group y Colgate-Palmolive también fueron removidas en el mismo reajuste trimestral de S&P Dow Jones Indices, anunciado el 4 de septiembre. En su lugar entran Dell Technologies, Palo Alto Networks, Arista Networks y SanDisk — las cuatro, empresas del sector tecnológico, ligadas a chips, infraestructura en la nube y ciberseguridad.
Los números detrás de la salida
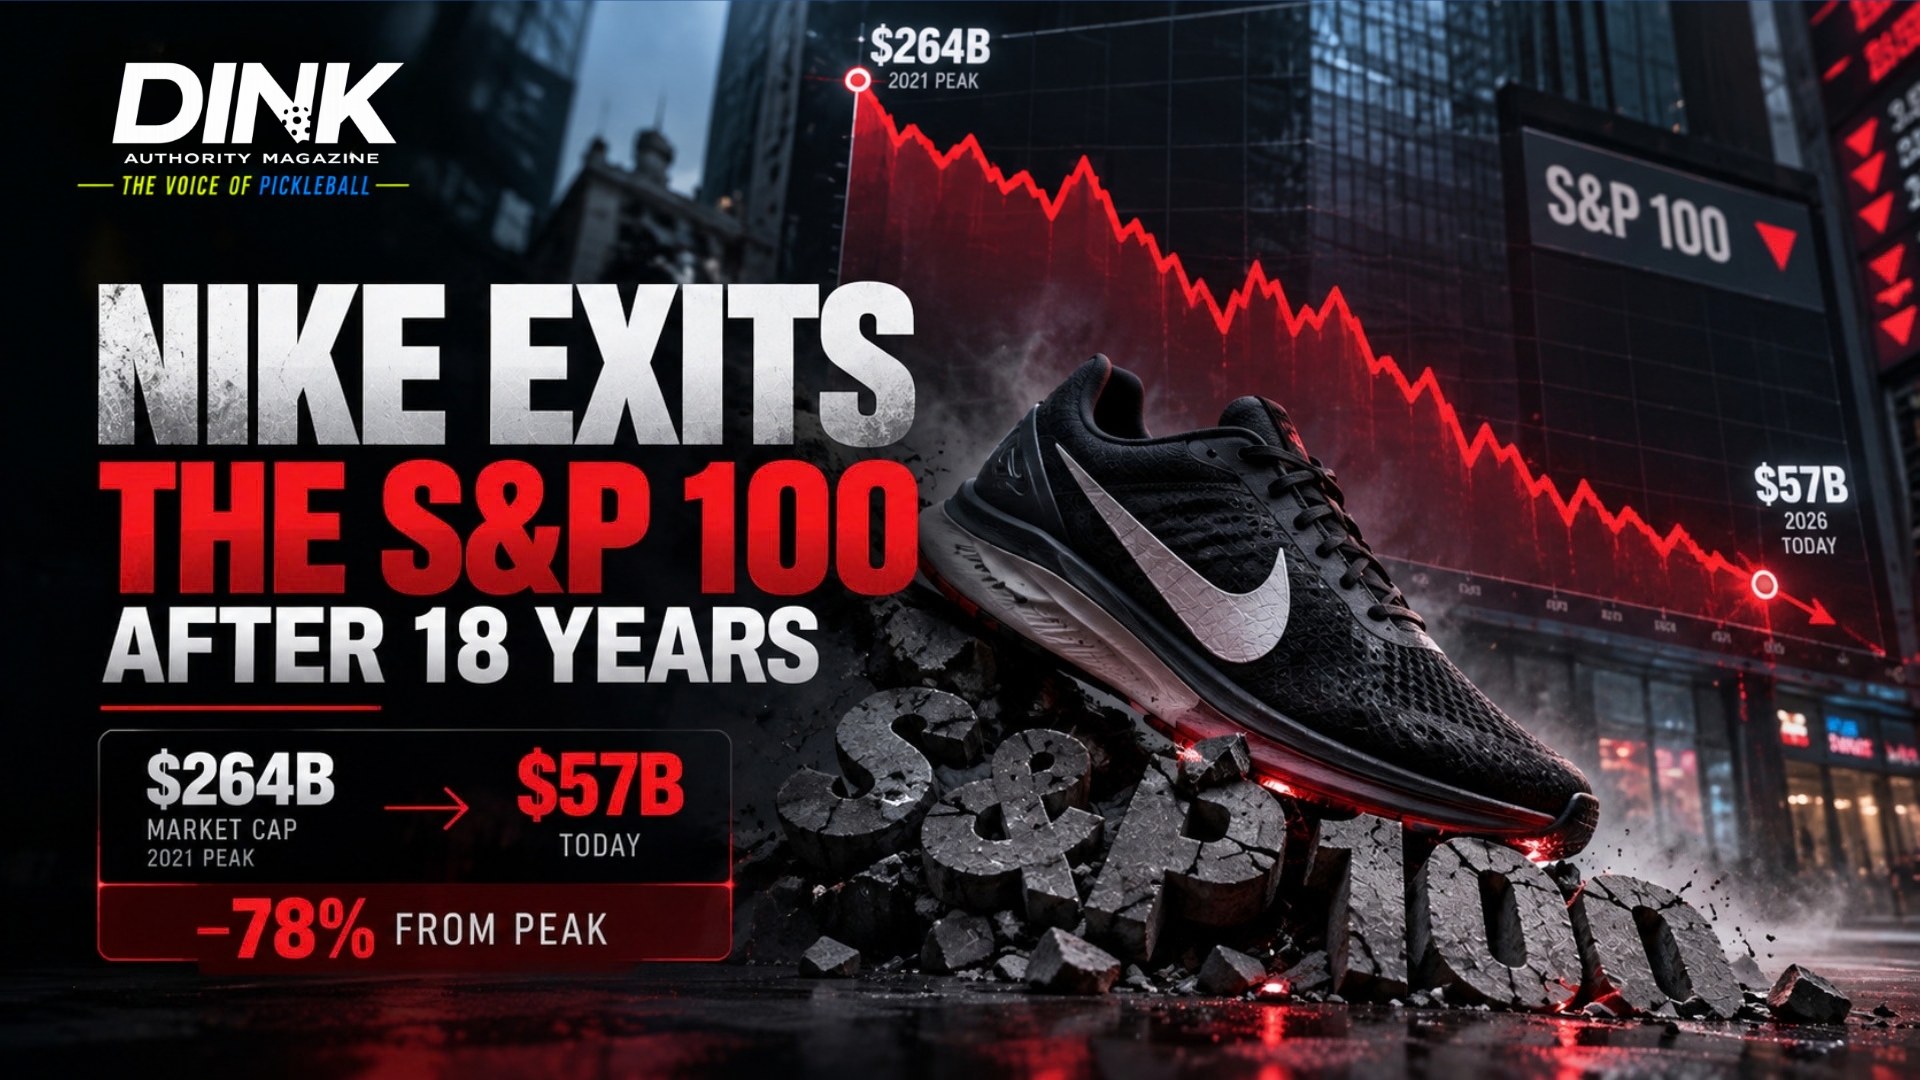
La cifra que resume todo: la capitalización de mercado de Nike cayó de aproximadamente $264 mil millones a finales de 2021 a cerca de $57 mil millones hoy — una pérdida de valor de casi $220 mil millones, y una caída del 78% desde su máximo histórico.
LOVE PICKLEBALL?
Get Dink Authority Magazine updates, new editions, pro stories and event alerts.
We respect your privacy. Unsubscribe anytime.
Mientras tanto, el propio S&P 100 — el índice que la acaba de expulsar — subió alrededor de 83% en ese mismo periodo de cinco años. Es decir, no es solo que Nike haya caído: cayó mientras el resto de las grandes empresas de Estados Unidos subía con fuerza.
En el terreno operativo, el año fiscal 2026 cerró con ingresos de $46.4 mil millones, prácticamente planos, con caídas específicas en Nike Direct (venta directa al consumidor), en ventas online, y en su negocio en China.
¿Qué pasó?
La explicación que ofrecen los analistas financieros tiene una lógica clara. En 2017, bajo la dirección de su entonces CEO John Donahoe — un ejecutivo de tecnología que había dirigido eBay y ServiceNow, contratado en enero de 2020 para transformar a Nike en una empresa "digital-first" — la compañía apostó fuerte por reducir sus alianzas mayoristas y el suministro a grandes minoristas como Foot Locker, priorizando la venta directa al consumidor a través de sus propias tiendas y apps.
El problema: los espacios que Nike abandonó en esos estantes mayoristas no quedaron vacíos. Hoka, On y New Balance los ocuparon. Hoka aumentó sus ingresos 15.9% hasta $2.6 mil millones; On creció 30% hasta $3 mil millones; New Balance subió 19% hasta $9.2 mil millones — todas construyendo su audiencia precisamente en los canales mayoristas que Nike decidió que ya no necesitaba.
Elliott Hill, quien asumió como CEO en octubre de 2024, ha estado trabajando en reparar esas relaciones con mayoristas y reconstruir la distribución. Hay señales de que algunos productos nuevos sí están funcionando — las Vomero 18, por ejemplo, se convirtieron en una franquicia de más de $100 millones en sus primeros 90 días en el mercado. Pero la acción de Nike ha caído 56% desde que Hill tomó el cargo, señal de que el mercado todavía no está convencido de que el giro esté funcionando lo suficientemente rápido.
Análisis editorial: una lección sobre el canal de distribución
Más allá de los números, la historia de Nike deja una lección de negocio que trasciende a la propia marca: el canal de distribución no es un detalle operativo — es una decisión estratégica con consecuencias de largo plazo.
Cuando una marca decide alejarse de los lugares donde sus clientes la descubren, asume un riesgo que rara vez se mide bien de antemano: que cuando decida regresar, alguien más ya habrá ocupado ese espacio. Eso es exactamente lo que le pasó a Nike. Abandonó los estantes de los mayoristas persiguiendo márgenes más altos de la venta directa, y cuando quiso volver, los competidores ya habían construido ahí su propia base de clientes.
Es un recordatorio de que el crecimiento y el margen de corto plazo no siempre son compatibles con la posición de mercado de largo plazo — y de que hasta las marcas más dominantes de su categoría no están exentas de perder terreno cuando toman decisiones estructurales sin calcular bien el costo de oportunidad de estar ausente.
Nike sigue siendo, por un margen amplio, una marca de escala global con historia, reconocimiento y capacidad de reinvención. Pero su salida del S&P 100 — el primer tropiezo de este tipo para una marca que alguna vez definió lo que significaba ser una acción de consumo de primera línea — es una señal difícil de ignorar: ni el ícono más establecido está exento de las consecuencias de sus propias decisiones estratégicas.
Nike Sale del S&P 100 Después de 18 Años: La Caída de un Ícono, en Números
Después de casi 18 años formando parte del S&P 100 — el índice que agrupa a las 100 empresas más grandes y establecidas de Estados Unidos — Nike quedó fuera, efectivo antes de la apertura del mercado del 21 de septiembre de 2026. La compañía mantiene su lugar en el S&P 500 (el índice más amplio), pero pierde su asiento entre las gigantes de primera línea que ocupaba desde diciembre de 2008.
Nike no salió sola. Honeywell Aerospace, Simon Property Group y Colgate-Palmolive también fueron removidas en el mismo reajuste trimestral de S&P Dow Jones Indices, anunciado el 4 de septiembre. En su lugar entran Dell Technologies, Palo Alto Networks, Arista Networks y SanDisk — las cuatro, empresas del sector tecnológico, ligadas a chips, infraestructura en la nube y ciberseguridad.
Los números detrás de la salida

La cifra que resume todo: la capitalización de mercado de Nike cayó de aproximadamente $264 mil millones a finales de 2021 a cerca de $57 mil millones hoy — una pérdida de valor de casi $220 mil millones, y una caída del 78% desde su máximo histórico.
LOVE PICKLEBALL?
Get Dink Authority Magazine updates, new editions, pro stories and event alerts.
We respect your privacy. Unsubscribe anytime.
Mientras tanto, el propio S&P 100 — el índice que la acaba de expulsar — subió alrededor de 83% en ese mismo periodo de cinco años. Es decir, no es solo que Nike haya caído: cayó mientras el resto de las grandes empresas de Estados Unidos subía con fuerza.
En el terreno operativo, el año fiscal 2026 cerró con ingresos de $46.4 mil millones, prácticamente planos, con caídas específicas en Nike Direct (venta directa al consumidor), en ventas online, y en su negocio en China.
¿Qué pasó?
La explicación que ofrecen los analistas financieros tiene una lógica clara. En 2017, bajo la dirección de su entonces CEO John Donahoe — un ejecutivo de tecnología que había dirigido eBay y ServiceNow, contratado en enero de 2020 para transformar a Nike en una empresa "digital-first" — la compañía apostó fuerte por reducir sus alianzas mayoristas y el suministro a grandes minoristas como Foot Locker, priorizando la venta directa al consumidor a través de sus propias tiendas y apps.
El problema: los espacios que Nike abandonó en esos estantes mayoristas no quedaron vacíos. Hoka, On y New Balance los ocuparon. Hoka aumentó sus ingresos 15.9% hasta $2.6 mil millones; On creció 30% hasta $3 mil millones; New Balance subió 19% hasta $9.2 mil millones — todas construyendo su audiencia precisamente en los canales mayoristas que Nike decidió que ya no necesitaba.
Elliott Hill, quien asumió como CEO en octubre de 2024, ha estado trabajando en reparar esas relaciones con mayoristas y reconstruir la distribución. Hay señales de que algunos productos nuevos sí están funcionando — las Vomero 18, por ejemplo, se convirtieron en una franquicia de más de $100 millones en sus primeros 90 días en el mercado. Pero la acción de Nike ha caído 56% desde que Hill tomó el cargo, señal de que el mercado todavía no está convencido de que el giro esté funcionando lo suficientemente rápido.
Análisis editorial: una lección sobre el canal de distribución
Más allá de los números, la historia de Nike deja una lección de negocio que trasciende a la propia marca: el canal de distribución no es un detalle operativo — es una decisión estratégica con consecuencias de largo plazo.
Cuando una marca decide alejarse de los lugares donde sus clientes la descubren, asume un riesgo que rara vez se mide bien de antemano: que cuando decida regresar, alguien más ya habrá ocupado ese espacio. Eso es exactamente lo que le pasó a Nike. Abandonó los estantes de los mayoristas persiguiendo márgenes más altos de la venta directa, y cuando quiso volver, los competidores ya habían construido ahí su propia base de clientes.
Es un recordatorio de que el crecimiento y el margen de corto plazo no siempre son compatibles con la posición de mercado de largo plazo — y de que hasta las marcas más dominantes de su categoría no están exentas de perder terreno cuando toman decisiones estructurales sin calcular bien el costo de oportunidad de estar ausente.
Nike sigue siendo, por un margen amplio, una marca de escala global con historia, reconocimiento y capacidad de reinvención. Pero su salida del S&P 100 — el primer tropiezo de este tipo para una marca que alguna vez definió lo que significaba ser una acción de consumo de primera línea — es una señal difícil de ignorar: ni el ícono más establecido está exento de las consecuencias de sus propias decisiones estratégicas.